

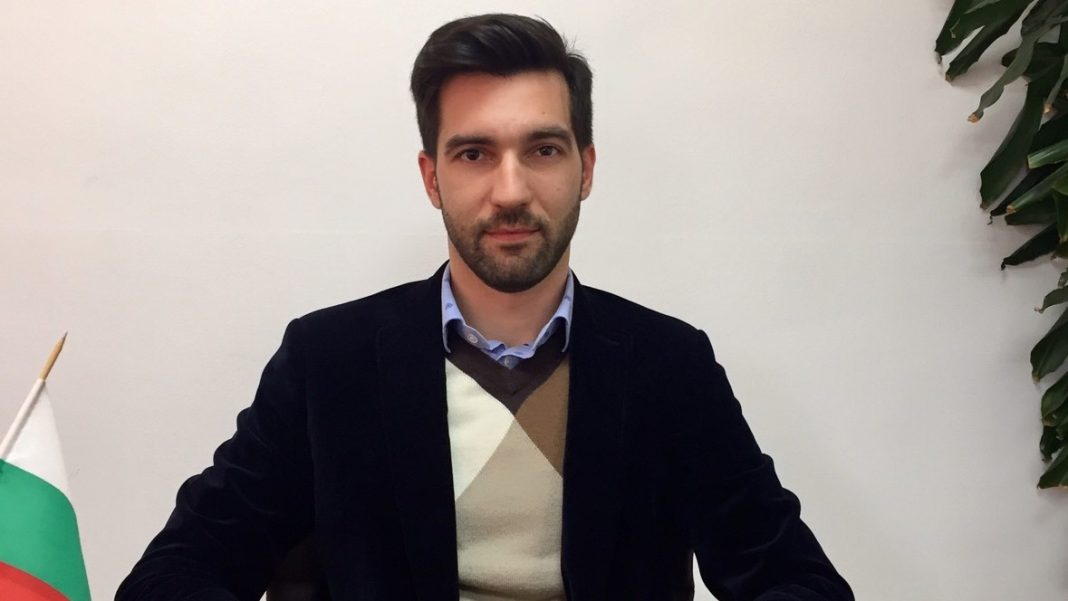
Справедлив ли е плоският данък? Има ли предпоставки за намаляване на ДДС и въвеждане на диференцирано облагане на доходите? Как и защо държавата трябва да помогне на малкия и среден бизнес? Ще намалеят ли лихвите по кредитите при навлизане в чакалнята на еврозоната? С тези въпроси се обърнахме към икономиста Стефан Миленков.
 Стефан Миленков е завършил икономика и международни финанси в Германия. В момента работи като финансов мениджър в най-голямата българска финансово-счетоводна кантора FSK Kartel.
–––––––––––––––––-
FN: Справедлив ли е плоският данък?
Изходната позиция трябва да бъде, че данъчните ставки в България са реалистични. Плоският данък е един от факторите, които насърчават чуждестранните инвестиции, а това е един от най-сериозните фактори за икономически растеж. 10% е най-ниският данък в Европа от гледна точка и на данък общ доход и на корпоративния данък. Неслучайно други държави се стремят да постигнат същото ниво. В Унгария, например, твърдят, че ще свалят корпоративния данък до 9%.
Не бива да изхождаме от позицията, че дори минимално увеличаване на данъците няма да повлияе на чуждестранните инвестиции. Бизнес средата в България не е от най-благоприятните и ниската ставка на данък печалба коменсира някои трудности. Фактът е, че корпорациите, чиито инвестиции се стремим да привлечем у нас, работят на базата на стриктни бизнес планове и финансови бюджети. Всяка промяна в разходната им част, наложена пост фактум, може да доведе до сериозно преосмисляне на инвестициите.
Не бива да се забравя и че твърде високите данъци са предпоставка на данъчна миграция при физическите лица. Компаниите също се насочват към държави с по-ниски ставки и офшорни зони. Крайна форма на избягването на данъци е недекларирането на доходи а това води неминуемо до увеличаване на сивата икономика. В крайна сметка е важно, че индивидите с по-високи доходи плащат повече данъци в абсолютна стойност, дори и при плоска данъчна ставка.
FN: Трябва ли да има деференцирано облагане на доходите?
Диференцираното данъчно облагане може да бъде много добър инструмент, стига да има икономическа и финансова платформа и тя да бъде прилагана систематично и еднозначно. Прогресивният данък е разпространен в повечето западни държави, въпреки че той може да доведе до неприятни икономически последици и икономическа дискриминация. Такъв вид данъчно облагане предполага поддържането на по-голям административен апарат. В България това би довело до влошена пазарна картина. В някои държави тази мярка е довела до търсения ефект – намалила е укриването на данъци, стимулирала е потреблението и е подкрепила хората с по-ниски доходи. Трудно е да се прецени дали в България този вид данъчна система би имала същите резултати.
FN: Т.нар „данък богатство“ ще увеличи ли сивата икономика?
Трудно е да се прецени как би се извършило облагането при този данък. Ако доходът се взима като единствен критерий, то това би нарушило фундменталния принцип за равенство при третирането на граждани от страна на държавата. Това би породило силно недоволство и е предпоставка за данъчна миграция. В много случаи, при дефинирането и постигането на определени цели, трябва да се следи дали съответните тежести или ползи са разпределени справедливо. В обобщение, една данъчна система е толкова по-ефективна, колкото по-унифициррана е тя. Подобряването на ефективността на данъчните системи се постига не чрез преференции и разделянето на гражданите на безброй групи, а точно обратното – чрез елиминиране на изключения и специални режими.
FN: Защо държавата се плаши от въвеждане на различни ДДС ставки за определени стоки – храни, лекарства, книги? Това няма ли да помогне на производителите и потребителите?
Със сигурност по-ниските ставки на ДДС за определени индустрии биха стимулирали производителите. Един от недостатъците на различните ДДС ставки е създаването на предпоставки за повече данъчни измами и некоректно отчитане. Давам ви прост пример – ако едно и също юридическо лице извършва повече от една дейност и тези дейности се облагат с различни данъци би било много трудно чрез размера на изчисления данък да се достигне до облагаемата данъчната основа. Това би довело до необходимост от увеличаване на административния апарат. В България от преференциалните ставки биха спечелили фирмите в земеделския и хранителния отрасъл и фармацевтичната индустрия.
FN: Реалистично ли е да очакваме намаляване на ДДС и от какво зависи това?
Всеки минимален спад в данъчната ставка директно генерира свободни средства за потребление. Покупателната способност се увеличава. В България ДДС е основно перо в състава на приходната част на бюджета. В държавния бюджет за 2016 и 2017 г. е заложен приход от ДДС от около 8-8,5 млрд. лева или 36% от всички приходи. Ако ДДС падне, остава въпросът как дупката в бюджета ще бъде запълнена. В последните години държавата не успява да събере достатъчно средства да се самоиздържа. В закона за държавния бюджет за миналата и тази година са заложени дефицити съответно от 1,787 млрд. и 864 млн. лева. Така, ако ДДС падне примерно с 2%, това отваря дупка от 170 млн. в бюджета.
FN: Ще паднат ли лихвите по кредитите при влизане в еврозоната и в предверието на еврозоната?
Лихвите по кредитите трябва да се разглеждат като съвкупност с лихвите по депозитите. Безспорно влизането в Еврозоната ще доведе до уеднаквяване на лихвите. Те обаче са обвързани с едни други параметри – финансова дисциплина, възможност за обезпечение и други, които са специфични за всяка държава. Във всеки случай, ако и когато се случи, ефектът ще е положителен.
FN: Според Вас какви са успешните механизми за повишаване на събираемостта на данъците и намаляване на сивата икономика?
Може би по-гъвкави отчетни периоди, които отговарят на изискванията на различните индустрии. Ясно и своевременно дефиниране на методиките при определяне на данъчните основи. В България първо се приема законът, а после се оповестяват методиките, чрез които той се прилага. Често се публикуват в първичен вид и после търпят промени. Считам, че трябва да се установи отворен диалог между държавата и бизнеса. Активното участие на държавата при решаване на проблеми на малкия и среден бизнес е от изключително значение. Малките и средни предприятия формират 99% от бизнеса в ЕС и статистически, колкото по-добра е средата, в която съществуват, толкова по-висок е стандартът на живот в съответната държава.
Те трябва да бъдат стимулирани по всички възможни начини. Като пример за отворен диалог мога да ви дам Германия и Австрия, където съществуват всякакви способи за улеснение на оперативната дейност на бизнеса и оптимизирането на паричните потоци. Например, ако фирма А търгува с фирма Б, фирма А трябва да внесе 20 евро по дадена сделка, а фирма Б да ги възстанови, то в този случай се постига тристранно споразумение с участието на държавата, при което не се извършват плащания.




 Зареждане ...