

Заложен е капан с бързите кредити
Потребителите ще връщат значително по-големи суми при взимане на малките бързи кредити,
като годишният процент на разходите (ГПР) по тези заеми ще стига до 3533% с предложения от правителството нов Закон за потребителския кредит.
В момента има ограничение на цената на бързите заеми, която плащат потребителите.
Годишният процент на разходите по тях не може да надвишава пет пъти размера на законната лихва за просрочени задължения, определена от Министерски съвет. Това означава, че сега ГПР по потребителските заеми не може да надвишава 52%. С проекта на Министерски съвет този таван на разходите се вдига значително за малките заеми.
Предложените промени предвиждат ограничението ГПР да бъде до пет пъти законната лихва, да остане в сила само за по-големите заеми и да не важи за отпуснати суми в размер до три минимални заплати. При сегашната минимална заплата от 620,20евро, това означава ограничението да не важи за кредити в размер до 1860,60 евро.
Предложението на кабинета е за кредити до този размер общият разход на потребителя да не надвишава самия размер на заема.
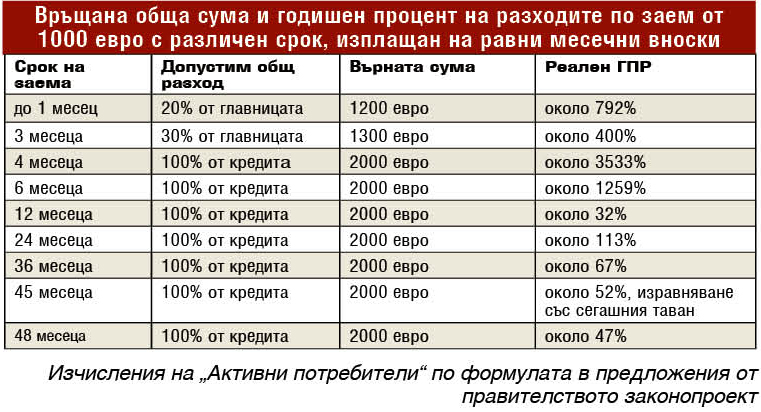
Тоест, ако човек вземе 1000 евро да не връща повече от 2000 евро. Като има още ограничения – за заеми със срок до един месец, разходът за потребителя не може да надвишава 20% от главницата, а при срок до три месеца – разходът не може да надвишава 30% от главницата.
От асоциация “Активни потребители” възразяват остро срещу предложените промени и са пресметнали какъв ще бъде Годишният процент на разходите с предложените от кабинета промени. ГПР се изчислява по формула, записана в самия законопроект, като всъщност се изчислява настоящата стойност на всички плащани суми.
Оказва се, че ако човек вземе заем от 1000 евро, новото ограничение става по-строго от действащия в момента таван само за заеми със срок над 45 месеца (три години и 9 месеца).
Това означава, че за повечето малки бързи кредити, които са със срок под 45 месеца, таванът на разходите за потребителите нараства значително.
Изчисленията показват, че за заем със срок от един месец, ако човек вземе 1000 евро и върне 1200 евро, това представлява ГПР от около 792%, при съществуващо ограничение в момента от 52%. При заем от 1000 евро за четири месеца таванът на сумата, която трябва да бъде върната, става 2000 евро, което прави четири равни вноски по 500 евро. В този случай годишният процент на разходите достига 3533%.
Депутати от ПБ заявиха от трибуната на парламента при обсъждане на предложените промени на първо четене, че преди второ четене ще направят редица предложения. Сред тях например може да бъде по-строгите ограничения за ГПР да важат за заеми в размер над две минимални заплати, а не над три, или пък разликата между цената на заем със срок един месец и заем за един месец и един ден да не бъде толкова голяма.
В указанията на Министерство на финансите за подготовката на бюджета за 2027 г. е записано, че очакваната минимална заплата за следващата година е 660 евро.
Ако границата за малки бързи заеми бъде намалена до две минимални заплати, ограничението ГПР да бъде до 52% няма да важи за заеми в размер до 1320 евро и потребителите ще плащат значително повече, ако срокът на кредите е до 45 месеца.
Същата схема може да бъде използвана в България с предложения закон
В Румъния заобикалят тавана с кредитни линии
Отпадането на изискването за ГПР може да промени предлаганите кредитни продукти.
Отпускат пари без срок за връщане
Само в Румъния малките потребителски кредити са извадени от общия ценови таван, както предлагат да бъде направено и в България, показва проверка на асоциация “Активни потребители”. И в Румъния от 2024 г. за потребителските кредити е въведено ограничение, че общата сума, платима от потребителя, не може да надвишава двойния размер на кредита. Но се оказва, че фирми за бързи заеми заобикалят това ограничение.
Румънската преса описва подробно механизма, по който правилото “не повече от двойно” на практика е било неутрализирано,
пишат от “Активни потребители” в становището си по предложения от правителството законопроект. В Румъния две седмици след влизането на закона в сила, румънско издание отбелязва, че кредитите на небанковите институции вече не са класически кредити, а кредитни линии. Неотдавна същото издание се връща на темата с текст, озаглавен “Кредитната линия е Троянският кон на небанковите институции”.
Схемата работи така: кредитната линия не се погасява на месечни вноски, а е с “минимална сума за плащане”,
обикновено 5-10 на сто от усвоеното плюс лихвата, а при някои дружества е едва 1,5 на сто. Исканата минимална вноска създава двойна илюзия: месечното задължение изглежда малко и изчисленият коефициент на задлъжнялост изглежда нисък, което позволява на същия човек да получи още кредитни линии от други дружества. Лихвата обаче се начислява върху главницата, която почти не намалява, а на падежа цялата натрупана сума става изискуема наведнъж. Изданието дава пример: кредитна линия от 5000 леи означава близо 10 000 леи за плащане в един момент. В резултат се появяват длъжници с по три, четири, пет и повече кредитни линии, които неизбежно стигат до финансова блокада.
Именно затова от “Активни потребители” настояват да бъдат променени ограниченията, които са предложени по отношение на бързите кредити в България.
В предложения от правителството Закон за потребителския кредит е записано, че за “срока на издължаване на общата сума, дължима от потребителя”, общият разход по кредита не може да надвишава общия му размер, ако заемът е до три минимални заплати. При безсрочна кредитна линия или при овърдрафт такъв срок не е фиксиран, а
при револвиращ продукт всяко ново усвояване може да бъде представено като нова база
, върху която стопроцентовият лимит тръгва отначало. В предложените от правителството промени никъде не е пояснено как таванът на разходите за потребителите се прилага към кредитен продукт без фиксиран срок на издължаване. При това положение ограничението в закона може за бъде заобиколено от първия ден на действие на закона, както е станало в Румъния, пишат от “Активни потребители”.
Не отнемат лиценза при по-високи разходи
С две ограничения защитават малките заеми
В редица държави за малките заеми има два тавана на разходите за потребителите.
Отпадането на ГПР е опасно
В редица държави от ЕС допълнителните правила за малките потребителски кредити се добавят към общия таван, а не го заместват, пише в становището на “Активни потребители”. Например в Дания ограниченията са 35% годишен процент на разходите (ГПР) и обща цена до 100% от кредита, Швеция – референтна лихва плюс 20 пункта и обща цена до 100%, Литва – лихва до 75%, такси до 0,04% на ден и обща цена до 100%. Нидерландия прилага единен таван от 12% за всички потребителски кредити, включително и за тези със срок под три месеца. В Полша има таван на разходите извън лихвата до 45% от заетата сума, независимо от наименованието на плащането.
В момента българското законодателство е по-ограничително от румънското, посочват от “Активни потребители”.
При липсващ или неверен задължителен реквизит договорът е недействителен и се дължи само чистата стойност на кредита. Но тази санкция действа само докато съществува правило, което да бъде нарушено. Когато оскъпяване от 100% бъде законно, при кредитни линии няма какво да бъде обявено за недействително. Затова според потребителската организация е опасно отпадането на годишния процент на разходите като таван при отпускане на потребителски заеми.
С внесения в парламента Закон за потребителския кредит не е предвидено Комисията за защита на потребителите (КЗП) предварително да проверява дали предлаганите на хората договори изпълняват изискването за таван на разходите.
При превишаването на тавана може да бъде наложена санкция от 500 евро до 1000 евро,
при повторно нарушение до 20 хил. евро, но нарушението не води до отнемане на правото да се извършва дейност, колкото и да е системно.
Новият Закон за потребителския кредит предвижда, че фирма за бързи заеми ще отпуска пари, само ако направи оценка, която показва, че потребителят ще може да изпълнява задълженията си. Но нарушаването на това правило не прави заема недействителен, а има само административна санкция.
Още от последни:
Обстоен оглед на единия от атакуваните в Черно море кораби: Какво откриха военните – Flashnews
Шефът на кабинета на Зеленски е бил на неофициално посещение у нас – Flashnews
Над 1 млн. евро неоснователно получени суми установи НЗОК в 21 аптеки у нас – Flashnews
350 млн. евро за „водната батерия“ на България – Flashnews
България се топи, София расте: Евростат отчете рекордни демографски различия – Flashnews
Депутатите си гласуваха почивка от 21 до 30 октомври – Flashnews
Сделките на имотния пазар у нас паднаха с 22%, продавачите по-често свалят цените – Flashnews
С юмруци и ритници: Жесток побой посред бял ден в столичен парк пред очите на деца – Flashnews
ЦИК показва как се гласува машинно на метростанция „НДК“ – Flashnews
Съветници в Бургас гласуваха 1,5 млн. евро за Евровизия – Flashnews
Днес ще обявят лауреата на Нобеловата награда за мир за 2026 г. – Flashnews
Два пъти по-високи прагове за персонална идентификация при финансови сделки в Турция – Flashnews
САЩ са загубили военна техника за 3,3 млрд. долара във войната с Иран – Flashnews
Защо отслабваме по-трудно след 35? – Flashnews
Чехия няма да участва на „Евровизия“ в Бургас – Flashnews
Сърцето има нужда от поне 150 минути движение седмично – Flashnews

 Зареждане ...